Como Funciona o Financiamento para Construção?
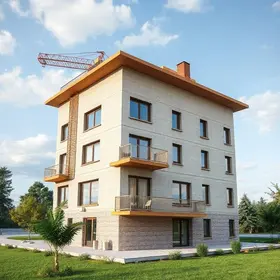
O financiamento destinado à construção de imóveis é uma modalidade que possibilita ao comprador edificar sua residência do zero. Ao contrário da compra de um imóvel já pronto, neste caso, o financiamento acontece de maneira fracionada, liberando recursos conforme o avanço da obra e a realização de vistorias periódicas pelo banco financiador. Essa forma de financiamento pode ser utilizada tanto para a construção em um terreno já adquirido quanto para a compra do terreno junto com o projeto de construção. A segurança para a instituição financeira é garantida através da alienação fiduciária do imóvel em construção.
Condições para Financiamento de Imóveis
Cada instituição financeira possui suas exigências e condições específicas para o financiamento da construção. É importante observar fatores como:
- Margem de Financiamento: Percentual que pode ser financiado sobre o valor total da obra.
- Taxas de Juros: A taxa aplicada ao financiamento, que pode variar entre as instituições.
- Sistema de Amortização: Formas de pagamento das parcelas ao longo do financiamento, como o Sistema de Amortização Constante (SAC) ou Tabela Price.
Diferenças Entre Financiamentos para Construção
É fundamental comparar as diferentes opções disponíveis no mercado. Por exemplo, o financiamento oferecido pela Caixa Econômica Federal, que possui uma longa tradição em concessão de crédito imobiliário, destaca-se por oferecer condições especiais, como:
- Taxas a partir de 8,5% ao ano + TR;
- Possibilidade de financiar até 80% do valor total da obra.
Por outro lado, o Banco Inter trabalha com as condições de financiamento de construção em terreno próprio, apresentando:
- Taxas começando em 9,0% ao ano + TR;
- Limite de financiamento de até 70% do custo total.
Ainda que a Caixa ofereça taxas iniciais mais atraentes e um percentual maior de financiamento, sempre é necessário calcular o Custo Efetivo Total (CET), que considera todos os custos envolvidos na operação de crédito.
Impacto das Taxas de Juros na Sua Decisão
As taxas de juros são um dos principais fatores a se considerar ao optar por um financiamento. Uma diferença de alguns pontos percentuais pode resultar em uma significativa variação no valor final do financiamento. Além disso:
- Taxas Baixas: Contribuem para uma menor pressão sobre o orçamento familiar.
- Simulações de Juros: Realizar simulações considerando diferentes taxas é fundamental para visualizar o impacto financeiro ao longo dos anos.
Como Calcular o Custo Efetivo Total (CET)
O CET é uma ferramenta essencial na hora de avaliar as propostas de financiamento. Ele reúne todas as taxas, encargos, seguros e outros custos envolvidos na operação, permitindo uma comparação clara entre as opções. Para calcular o CET, as seguintes etapas podem ser seguidas:
- Reúna todas as informações sobre o financiamento, incluindo taxa de juros, percentual de financiamento e outros encargos.
- Use uma calculadora online de CET ou contrate um simulador financeiro.
- Compare o CET de diferentes instituições financeiras para tomar uma decisão informada.
Simulações de Financiamento: O Que Considerar?
Realizar simulações é um passo essencial antes de formalizar qualquer financiamento. Ao simular, leve em conta:
- Prazo de Pagamento: O tempo em que você pretende quitar o financiamento contribui para o valor das parcelas.
- Renda Mensal: É importante que os pagamentos não ultrapassem 30% da sua renda mensal para garantir a saúde financeira.
- Expectativa de Gastos: Considere gastos extras com a construção, como materiais e mão de obra.
Possíveis Riscos e O Que Fazer em Caso de Inadimplência
A inadimplência no financiamento pode resultar em consequências graves, incluindo a perda do imóvel, uma vez que este serve como garantia do empréstimo. Algumas ações a serem tomadas caso enfrente dificuldades no pagamento incluem:
- Negociar diretamente com a instituição financeira para reestruturar a dívida.
- Consultar um especialista em finanças para desenvolver um plano de pagamentos.
- Evitar atrasos, pois isso pode gerar encargos que aumentam a dívida.
Importância do Planejamento Financeiro
Um planejamento financeiro adequado é essencial para evitar problemas futuros. Considere estas dicas:
- Crie um Orçamento: Liste todas as despesas mensais e calcule quanto pode ser destinado ao financiamento.
- Reserve um Fundo de Emergência: Isso ajudará a cobrir custos imprevistos sem comprometer o pagamento das parcelas.
Alternativas ao Financiamento Tradicional
Se você busca outras opções além do financiamento bancário tradicional, considere:
- Cooperativas de Crédito: Muitas oferecem taxas competitivas e condições mais flexíveis.
- Linhas de Crédito do Governo: Programas como Minha Casa Minha Vida podem oferecer condições melhores para determinados perfis.
Dicas para Negociar Melhor Seu Financiamento
Finalmente, é sempre possível negociar melhor as condições do seu financiamento. Aqui estão algumas dicas:
- Compare Propostas: Não aceite a primeira oferta; busque outras opções e negocie.
- Apresente Seu Histórico: Um bom histórico de crédito pode ajudá-lo a conseguir melhores taxas.
- Negocie Taxas e Custos Adicionais: Questione sempre sobre taxas de administração e seguros.
Editor do BlogJunho.com.br, quase todo tatuado e apaixonado por arte. Unindo criatividade visual e escrita para oferecer uma perspectiva única e inovadora sobre diversos temas.