O Que Significa Estar com o Nome Sujo?
“Nome sujo” é um termo que se refere à situação financeira de um indivíduo que possui dívidas em atraso e, por consequência, está registrado em órgãos de proteção ao crédito, como Serasa e SPC. Quando um nome está negativado, isso representa a incapacidade de honrar compromissos financeiros, o que pode gerar diversas dificuldades para quem passa por essa situação, especialmente na hora de solicitar crédito ou realizar compras a prazo.
Causas da Inadimplência no Brasil
Dentre as principais causas da inadimplência no Brasil, podemos destacar:
- Desemprego: A falta de uma fonte de renda está diretamente relacionada ao aumento das dívidas.
- Baixa Renda: Famílias com renda baixa enfrentam maiores dificuldades em gerenciar seus compromissos financeiros.
- Excesso de Gastos: O consumo desenfreado, muitas vezes associado ao hábito de compras por impulso, é um fator determinante.
- Endividamento Anterior: Aqueles que já estiveram inadimplentes anteriormente tendem a entrar novamente em ciclos de dívidas.
Impacto no Comércio e nas Lojas
A alta taxa de inadimplência tem um efeito direto no comércio. A diminuição do poder de compra das pessoas reflete em vendas menores para os comerciantes, resultando em:
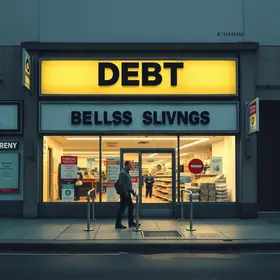
- Menor Rotatividade de Estoque: As lojas enfrentam dificuldades em vender seus produtos devido à falta de crédito dos consumidores.
- Fechamento de Lojas: A inadimplência generalizada pode levar a uma onda de fechamentos de estabelecimentos, afetando o mercado de trabalho.
Dados Alarmantes sobre Dificuldades Financeiras
O cenário financeiro do Brasil se torna mais preocupante ao considerarmos alguns dados recentes:
- Mais de 83 milhões de brasileiros estão negativados, o que demonstra um aumento nas dificuldades financeiras da população.
- Além disso, 81,6% das famílias enfrentam dívidas a vencer, evidenciando a gravidade da situação econômica.
Quem São os Inadimplentes?
Um estudo do perfil dos inadimplentes revela que a maioria pertence a faixas etárias específicas:
- 41 a 60 anos: Essa faixa etária representa 35,7% dos nomes sujos.
- 26 a 40 anos: Com 33,3%, este grupo também é significativamente afetado.
- Acima de 60 anos: Representam 20% dos inadimplentes.
- 18 a 25 anos: Jovens nesta faixa etária possuem 11% de inadimplência.
A Evolução da Inadimplência nos Últimos Anos
A tendêndia de crescimento da inadimplência no Brasil é visível ao longo dos últimos anos. Entre 2016 e 2026, a quantidade de pessoas negativadas cresceu 38,1%, passando de 59 milhões para mais de 83 milhões. Este aumento se tornou um fenômeno estrutural, não sendo apenas passageiro.
A Relação entre Renda e Endividamento
A relação entre a renda e o endividamento é bastante clara. Um levantamento revela que 48% dos inadimplentes pertencem a famílias que recebem até um salário mínimo, enquanto 30% ganham até dois salários mínimos. Isso indica que os consumidores com menor renda são os mais afetados pela inadimplência.
O Papel das Instituições Financeiras
As instituições financeiras têm um papel crucial na questão da inadimplência. A liberação de crédito de forma indiscriminada, muitas vezes sem uma análise aprofundada da capacidade de pagamento do consumidor, contribui para a crise de endividamento. Dessa forma, é importante que as instituições adotem práticas mais responsáveis de concessão de crédito.
Como Planejar para Sair do Vermelho
Para aqueles que se encontram endividados, um planejamento financeiro é essencial. Dicas para sair do vermelho incluem:
- Elaboração de um Orçamento: Criar um plano financeiro que permita acompanhar receitas e despesas.
- Priorizar Dívidas: A lógica é pagar primeiro as dívidas com juros mais altos.
- Negociar com Credores: Tentar renegociar prazos e condições pode facilitar a quitação das dívidas.
Possíveis Soluções e Melhorias para o Futuro
A busca por soluções que possam melhorar a situação financeira dos brasileiros passa por políticas públicas, educação financeira e iniciativas que estimulem a melhoria na renda. Combatendo a raiz do problema, será possível reduzir os índices de inadimplência e dar um passo rumo a uma economia mais saudável.
Editor do BlogJunho.com.br, quase todo tatuado e apaixonado por arte. Unindo criatividade visual e escrita para oferecer uma perspectiva única e inovadora sobre diversos temas.